Regulatorik
Gesetzeswerke
Welche Regelwerke Transition Finance prägen: von globalen Rahmenwerken über die Europäische Union bis zur DACH-Region (Deutschland, Österreich, Schweiz).
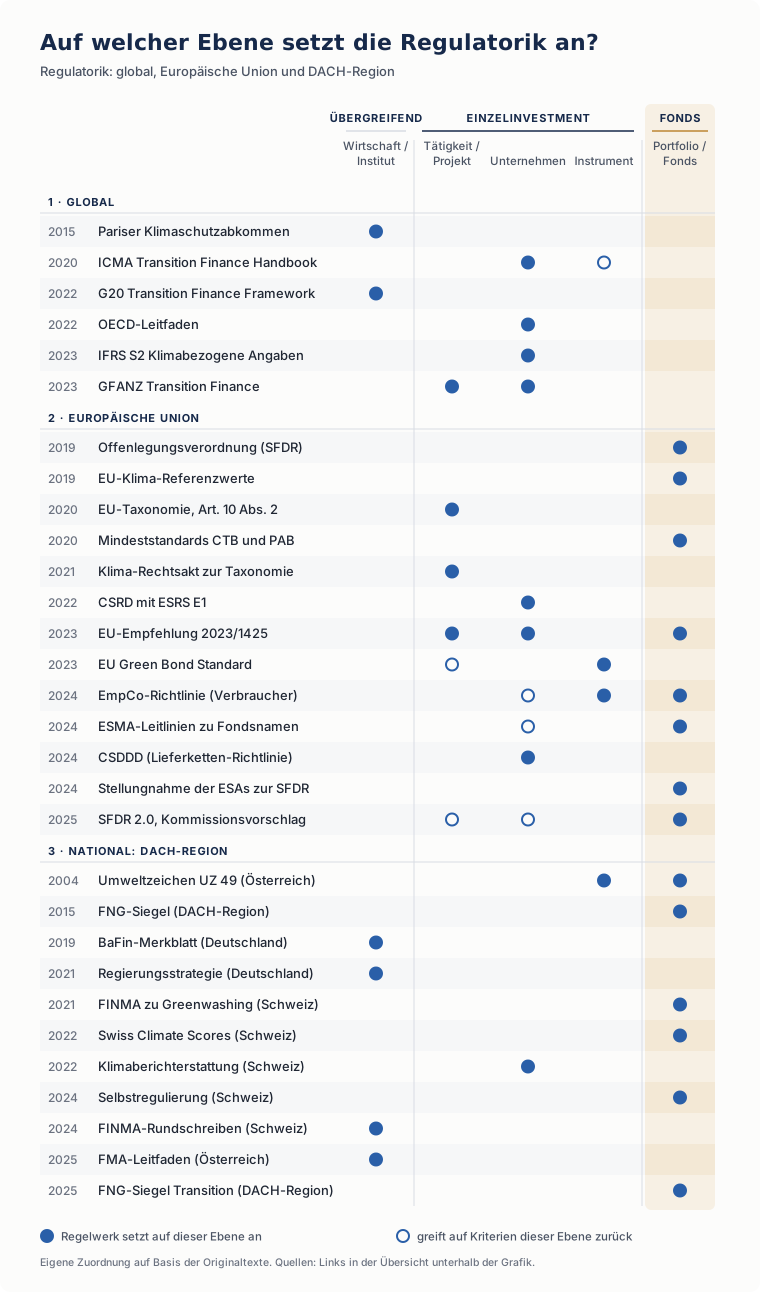
Regulierung zu Transition setzt auf unterschiedlichen Ebenen an: bei der Wirtschaft insgesamt, beim einzelnen Investment (also bei einer Tätigkeit oder einem Projekt, einem Unternehmen oder einem Finanzinstrument) oder beim Fonds als Ganzes. Wer eine Vorschrift einordnet, sollte deshalb immer mitdenken, auf welcher Ebene sie greift; die Grafik und die Angaben zu jedem Eintrag zeigen das.
1
Global
Internationale Rahmenwerke und Standards. Sie sind überwiegend nicht rechtsverbindlich, prägen aber Definitionen und Marktpraxis.
- Pariser Klimaschutzabkommen
2015 · Völkerrechtlicher Vertrag · Klimarahmenkonvention der Vereinten Nationen (UNFCCC)
- Übergreifend
Legt das Ziel fest, die Erderwärmung auf deutlich unter 2 °C, möglichst auf 1,5 °C zu begrenzen. Art. 2 Abs. 1 lit. c verlangt zudem, die Finanzflüsse mit einem Pfad zu niedrigen Treibhausgasemissionen in Einklang zu bringen.
- Verbindlichkeit:
- Völkerrechtlich verbindlich für die Vertragsstaaten, in Kraft. Keine unmittelbaren Pflichten für Unternehmen oder Finanzprodukte.
- Bezug zu Transition:
- Bezugspunkt nahezu aller Transition-Definitionen.
- Climate Transition Finance Handbook
2020 · Marktstandard · International Capital Market Association (ICMA)
- Einzelinvestment · Unternehmen
Empfiehlt Emittenten von Transition-Anleihen vier Elemente: eine Klimastrategie mit Governance, Bezug zum wesentlichen Geschäftsmodell, wissenschaftsbasierte Ziele und Pfade sowie Transparenz über die Umsetzung. Im Mittelpunkt steht die Glaubwürdigkeit der Emissionsminderungsstrategie des Emittenten, nicht die einzelne Anleihe.
- Verbindlichkeit:
- Freiwillig. Marktstandard für Emittenten von Anleihen mit Transition-Bezug.
- Bezug zu Transition:
- Setzt beim Emittenten an, nicht bei der einzelnen Anleihe; das Instrument greift auf dessen Strategie zurück.
- G20 Transition Finance Framework
2022 · Prinzipien · Arbeitsgruppe für nachhaltige Finanzen der G20 (Sustainable Finance Working Group)
- Übergreifend
Formuliert 22 Prinzipien in fünf Säulen: Identifikation von Transition-Aktivitäten, Berichterstattung, Finanzinstrumente, staatliche Politikmaßnahmen und Abfederung negativer sozialer Folgen. Transition Finance wird dabei als Finanzierung des Übergangs der gesamten Wirtschaft verstanden.
- Verbindlichkeit:
- Freiwillig. Empfehlung an die G20-Staaten, die Prinzipien schrittweise in eigene Rahmenwerke zu übernehmen.
- Bezug zu Transition:
- Definiert Transition Finance gesamtwirtschaftlich.
- OECD Guidance on Transition Finance
2022 · Leitfaden · Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD)
- Einzelinvestment · Unternehmen
Beschreibt, woran sich glaubwürdige Transitionspläne von Unternehmen erkennen lassen: Klimaziele, konkrete Maßnahmen, Kennzahlen zur Fortschrittsmessung und eine verankerte Governance. Ein Schwerpunkt liegt darauf, Lock-in-Effekte emissionsintensiver Technologien zu vermeiden.
- Verbindlichkeit:
- Freiwillig. Orientierung für Unternehmen, Investoren und Politik.
- Bezug zu Transition:
- Setzt beim Unternehmen an.
- IFRS S2 Klimabezogene Angaben (Climate-related Disclosures)
2023 · Berichtsstandard · International Sustainability Standards Board (ISSB) der IFRS Foundation
- Einzelinvestment · Unternehmen
Regelt, welche Informationen Unternehmen zu klimabezogenen Risiken und Chancen berichten: Governance, Strategie, Risikomanagement sowie Kennzahlen und Ziele einschließlich Treibhausgasemissionen. Einen Transitionsplan verlangt der Standard nicht, wohl aber die Offenlegung eines vorhandenen Plans.
- Verbindlichkeit:
- Freiwillig. Verbindlich nur dort, wo Staaten den Standard in ihr Recht übernehmen.
- Bezug zu Transition:
- Grundlage für vergleichbare Angaben zu Transitionsplänen.
- Scaling Transition Finance and Real-economy Decarbonization
2023 · Brancheninitiative · Glasgow Financial Alliance for Net Zero (GFANZ)
- Einzelinvestment · Tätigkeit / Projekt
- Einzelinvestment · Unternehmen
Ordnet Transition Finance vier Finanzierungsstrategien zu: Klimalösungen (Climate Solutions), bereits ausgerichtete Unternehmen (Aligned), Unternehmen auf dem Weg dorthin (Aligning) und geordneter Ausstieg aus emissionsintensiven Anlagen (Managed Phaseout). Ziel ist die Emissionsminderung in der Realwirtschaft, nicht nur im Portfolio.
- Verbindlichkeit:
- Freiwillig. Empfehlungen eines Zusammenschlusses von Finanzinstituten.
- Bezug zu Transition:
- Betont die realwirtschaftliche Transformation.
2
Europäische Union
Verbindliches Recht und Aufsichtspraxis auf Ebene der Europäischen Union. Unterschieden wird zwischen der europäischen Gesetzgebung und den Vorgaben der europäischen Aufsichtsbehörden.
2a · Europäische Gesetzgebung
- Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, SFDR), Verordnung (EU) 2019/2088
2019 · Verordnung (Basisrechtsakt) · Europäisches Parlament und Rat
- Fonds / Portfolio
Verpflichtet Finanzmarktteilnehmer und Finanzberater offenzulegen, wie sie Nachhaltigkeitsrisiken und nachteilige Nachhaltigkeitsauswirkungen berücksichtigen. Für Produkte, die ökologische oder soziale Merkmale bewerben (Art. 8) oder nachhaltige Investitionen anstreben (Art. 9), gelten zusätzliche Offenlegungspflichten.
- Verbindlichkeit:
- Rechtsverbindlich, in Anwendung. Gilt unmittelbar für Finanzmarktteilnehmer und Finanzberater.
- Bezug zu Transition:
- Kennt bislang keine eigene Transition-Kategorie; wird mit SFDR 2.0 grundlegend überarbeitet.
- EU-Klima-Referenzwerte, Verordnung (EU) 2019/2089
2019 · Verordnung (Basisrechtsakt) · Europäisches Parlament und Rat
- Fonds / Portfolio
Ändert die Benchmark-Verordnung und schafft zwei Arten von Klima-Referenzwerten: EU-Referenzwerte für den klimabedingten Wandel (Climate Transition Benchmarks, CTB) und Paris-abgestimmte EU-Referenzwerte (Paris-aligned Benchmarks, PAB). Beide müssen einem festgelegten Dekarbonisierungspfad folgen.
- Verbindlichkeit:
- Rechtsverbindlich für Anbieter, die solche Referenzwerte führen. Ob ein Fonds sich daran ausrichtet, ist freiwillig.
- Bezug zu Transition:
- Misst den Übergang auf Ebene des Portfolios, erreicht durch Auswahl, Gewichtung und Ausschluss.
- Taxonomie-Verordnung, Verordnung (EU) 2020/852
2020 · Verordnung (Basisrechtsakt) · Europäisches Parlament und Rat
- Einzelinvestment · Tätigkeit / Projekt
Legt fest, wann eine Wirtschaftstätigkeit als ökologisch nachhaltig gilt: wesentlicher Beitrag zu einem von sechs Umweltzielen, keine erhebliche Beeinträchtigung der übrigen Ziele und Einhaltung eines sozialen Mindestschutzes. Unternehmen und Finanzprodukte legen offen, welcher Anteil ihrer Tätigkeiten bzw. Investitionen diese Kriterien erfüllt.
- Verbindlichkeit:
- Rechtsverbindlich, in Anwendung. Offenlegungspflichten für berichtspflichtige Unternehmen und Finanzprodukte; die Ausrichtung selbst ist freiwillig.
- Bezug zu Transition:
- Art. 10 Abs. 2 definiert Übergangstätigkeiten: Tätigkeiten ohne CO2-arme Alternative, deren Emissionen den besten Leistungen der Branche entsprechen.
- Mindeststandards für Klima-Referenzwerte (CTB und PAB), Delegierte Verordnung (EU) 2020/1818
2020 · Delegierte Verordnung (Durchführungsebene) · Europäische Kommission
- Fonds / Portfolio
Legt fest, wie stark Klima-Referenzwerte gegenüber ihrem Anlageuniversum dekarbonisiert sein müssen (30 % bei CTB, 50 % bei PAB) und verlangt eine jährliche Emissionsminderung von 7 %. Dazu kommen Ausschlüsse, etwa umstrittene Waffen und Tabak; bei PAB zusätzlich Unternehmen mit hohen Umsatzanteilen aus Kohle, Öl und Gas.
- Verbindlichkeit:
- Rechtsverbindlich für Anbieter von Klima-Referenzwerten, in Anwendung.
- Bezug zu Transition:
- Die Ausschlüsse nach Art. 12 sind Referenz für die ESMA-Leitlinien zu Fondsnamen.
- Klima-Rechtsakt zur Taxonomie, Delegierte Verordnung (EU) 2021/2139
2021 · Delegierte Verordnung (Durchführungsebene) · Europäische Kommission
- Einzelinvestment · Tätigkeit / Projekt
Enthält die technischen Bewertungskriterien für die Umweltziele Klimaschutz und Anpassung an den Klimawandel. Für jede erfasste Tätigkeit, etwa in Stahl, Zement oder Energieerzeugung, legt sie konkrete Schwellenwerte fest.
- Verbindlichkeit:
- Rechtsverbindlich, in Anwendung.
- Bezug zu Transition:
- Bestimmt, welche Tätigkeiten als Übergangstätigkeiten gelten und welche Emissionsschwellen sie einhalten müssen.
- Richtlinie zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive, CSRD), Richtlinie (EU) 2022/2464
2022 · Richtlinie (Basisrechtsakt) mit Delegierter Verordnung (EU) 2023/2772 zu den Berichtsstandards · Europäisches Parlament und Rat / Europäische Kommission
- Einzelinvestment · Unternehmen
Verpflichtet große Unternehmen, nach den Europäischen Standards für die Nachhaltigkeitsberichterstattung (European Sustainability Reporting Standards, ESRS) zu berichten. Nach dem Omnibus-I-Paket gilt dies nur noch für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Umsatz.
- Verbindlichkeit:
- Rechtsverbindlich nach Umsetzung in nationales Recht. Der Anwendungsbereich wurde mit dem Omnibus-I-Paket deutlich eingeschränkt.
- Bezug zu Transition:
- Für Transition zentral über den Standard ESRS E1 (Klimawandel): Unternehmen legen offen, ob sie einen Klimatransitionsplan haben, mit Emissionsminderungszielen, Maßnahmen und den dafür vorgesehenen Investitionen. Diese Angaben sind eine der wichtigsten Datenquellen, um ein Unternehmen als Transition-Investment zu beurteilen.
- Empfehlung (EU) 2023/1425 zur Umstellungsfinanzierung
2023 · Empfehlung · Europäische Kommission
- Einzelinvestment · Tätigkeit / Projekt
- Einzelinvestment · Unternehmen
- Fonds / Portfolio
Definiert Umstellungsfinanzierung als Finanzierung von Investitionen, die mit der Umstellung vereinbar sind und zu ihr beitragen, ohne Lock-in-Effekte. Nennt vier Wege: Ausrichtung an Klima-Referenzwerten, taxonomiekonforme Tätigkeiten, Unternehmen mit glaubwürdigen Umstellungsplänen und Unternehmen mit wissenschaftsbasierten Zielen.
- Verbindlichkeit:
- Nicht bindend. Leitlinie für Unternehmen und Finanzmarktteilnehmer.
- Bezug zu Transition:
- Bündelt Tätigkeits-, Unternehmens- und Portfolioebene in einer Definition.
- Europäische grüne Anleihen (EU Green Bond Standard), Verordnung (EU) 2023/2631
2023 · Verordnung (Basisrechtsakt) · Europäisches Parlament und Rat
- Einzelinvestment · Finanzinstrument
Schafft die geschützte Bezeichnung „Europäische grüne Anleihe“. Mindestens 85 % der Erlöse müssen in taxonomiekonforme Tätigkeiten fließen, und ein bei der ESMA registrierter externer Prüfer muss die Anleihe bewerten.
- Verbindlichkeit:
- Rechtsverbindlich, in Anwendung. Die Nutzung der Bezeichnung ist freiwillig.
- Bezug zu Transition:
- Kann über taxonomiekonforme Übergangstätigkeiten auch Transition-Investitionen finanzieren.
- Richtlinie zur Stärkung der Verbraucher für den ökologischen Wandel (Empowering Consumers for the Green Transition, EmpCo), Richtlinie (EU) 2024/825
2024 · Richtlinie (Basisrechtsakt) zur Änderung der Richtlinie über unlautere Geschäftspraktiken · Europäisches Parlament und Rat
- Fonds / Portfolio
- Einzelinvestment · Finanzinstrument
Verbietet allgemeine Umweltaussagen wie „grün“ oder „nachhaltig“ ohne nachgewiesene Umweltleistung, Aussagen zur Klimaneutralität eines Produkts, die auf Kompensation beruhen, und Nachhaltigkeitssiegel, die nicht auf einem Zertifizierungssystem oder einer staatlichen Festlegung beruhen. Verstöße gelten als unlautere Geschäftspraxis.
- Verbindlichkeit:
- Rechtsverbindlich über die nationalen Gesetze gegen unlauteren Wettbewerb, inzwischen anwendbar. Gilt für Werbung gegenüber Verbraucherinnen und Verbrauchern, grundsätzlich auch für Finanzprodukte.
- Bezug zu Transition:
- Aussagen über künftige Umweltleistung, etwa „Netto-Null bis 2050“, sind nur zulässig, wenn ein detaillierter und realistischer Umsetzungsplan mit messbaren Zielen vorliegt, der von unabhängigen Sachverständigen geprüft wird. Das betrifft unmittelbar die Werbung mit Transition-Produkten.
- Lieferketten-Richtlinie (Corporate Sustainability Due Diligence Directive, CSDDD), Richtlinie (EU) 2024/1760
2024 · Richtlinie (Basisrechtsakt) · Europäisches Parlament und Rat
- Einzelinvestment · Unternehmen
Verpflichtet sehr große Unternehmen, negative Auswirkungen ihrer Tätigkeit und ihrer Lieferketten auf Menschenrechte und Umwelt zu ermitteln, zu verhindern und abzustellen. Die Mitgliedstaaten müssen die Richtlinie noch in nationales Recht umsetzen.
- Verbindlichkeit:
- Rechtsverbindlich nach Umsetzung in nationales Recht, die noch aussteht. Mit dem Omnibus-I-Paket geändert.
- Bezug zu Transition:
- Die ursprünglich vorgesehene Pflicht zu Klimatransitionsplänen wurde mit dem Omnibus-I-Paket gestrichen.
- Vorschlag zur Änderung der Offenlegungsverordnung (SFDR 2.0), COM(2025) 841
2025 · Gesetzgebungsvorschlag · Europäische Kommission
- Fonds / Portfolio
Ersetzt die bisherige Logik der Artikel 8 und 9 durch drei Produktkategorien: Transition, ESG Basics und Sustainable. In jeder Kategorie müssen mindestens 70 % der Investitionen die jeweiligen Kriterien erfüllen; hinzu kommen Ausschlüsse.
- Verbindlichkeit:
- Noch nicht verbindlich. Vorschlag im Gesetzgebungsverfahren; Inhalte können sich in den Verhandlungen ändern.
- Bezug zu Transition:
- Bisher liegt nur der Vorschlag der EU-Kommission vor. Er schafft erstmals eine eigene Transition-Kategorie für Finanzprodukte; verbindlich wird sie erst nach Abschluss des Gesetzgebungsverfahrens.
2b · Europäische Aufsichtsbehörden
- Leitlinien zu Fondsnamen mit ESG- oder nachhaltigkeitsbezogenen Begriffen
2024 · Leitlinien (Aufsichtsebene) · Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA)
- Fonds / Portfolio
Fonds mit Begriffen zu Umwelt, Sozialem, Governance, Nachhaltigkeit, Wirkung oder Transition im Namen müssen mindestens 80 % ihrer Investitionen entsprechend ausrichten. Zusätzlich gelten Mindestausschlüsse: bei transformations-, sozial- und governancebezogenen Begriffen nach dem Standard der CTB, bei umwelt-, wirkungs- und nachhaltigkeitsbezogenen Begriffen nach dem der PAB.
- Verbindlichkeit:
- Faktisch verbindlich: Die nationalen Aufsichtsbehörden wenden sie an (Prinzip „comply or explain“), in Deutschland die BaFin vollständig. In Anwendung.
- Bezug zu Transition:
- Für „transformationsbezogene Begriffe“ müssen die Investitionen zusätzlich auf einem eindeutigen und messbaren Weg zu einem Übergang sein.
- Gemeinsame Stellungnahme der Europäischen Aufsichtsbehörden zur Offenlegungsverordnung (JC 2024 06)
2024 · Stellungnahme · Europäische Bankenaufsichtsbehörde (EBA), Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) und ESMA
- Fonds / Portfolio
Gemeinsame Empfehlungen der drei europäischen Aufsichtsbehörden zur Weiterentwicklung der Offenlegungsverordnung. Sie schlagen ein System von Produktkategorien und vereinfachte Offenlegungen vor.
- Verbindlichkeit:
- Nicht bindend. Empfehlung der Aufsichtsbehörden an die Gesetzgeber.
- Bezug zu Transition:
- Schlägt eine eigene Kategorie für Transition-Produkte vor und hat damit die Debatte um SFDR 2.0 geprägt.
3
National: DACH-Region
Wie die Aufsichtsbehörden in Deutschland, Österreich und der Schweiz vorgehen und welche eigenen Regeln und Standards es dort gibt. Die Schweiz ist kein Mitglied der Europäischen Union und reguliert eigenständig.
3a · Aufsicht
- Merkblatt zum Umgang mit Nachhaltigkeitsrisiken
2019 · Merkblatt · Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) · Deutschland
- Übergreifend
Beschreibt Good-Practice-Ansätze, wie Banken, Versicherer und Kapitalverwaltungsgesellschaften Nachhaltigkeitsrisiken in Strategie, Governance, Risikomanagement und Stresstests berücksichtigen. Die BaFin versteht es als Sammlung unverbindlicher Verfahrensweisen, die unter Wahrung der Verhältnismäßigkeit angewendet werden.
- Verbindlichkeit:
- Nicht bindend. Orientierungshilfe für alle von der BaFin beaufsichtigten Unternehmen.
- Bezug zu Transition:
- Behandelt Transitionsrisiken als Teil der Nachhaltigkeitsrisiken.
- Aufsichtsmitteilung 05/2021: Prävention und Bekämpfung von Greenwashing
2021 · Aufsichtsmitteilung · Eidgenössische Finanzmarktaufsicht (FINMA) · Schweiz
- Fonds / Portfolio
Beschreibt, wann die FINMA bei kollektiven Kapitalanlagen mit Nachhaltigkeitsbezug Greenwashing-Risiken sieht, etwa wenn ein Fonds sich als nachhaltig bezeichnet, ohne eine entsprechende Anlagestrategie zu verfolgen. Richtet sich auch an die Beratung am Verkaufspunkt.
- Verbindlichkeit:
- Aufsichtliche Erwartung. Legt dar, wie die FINMA bestehendes Recht anwendet.
- Rundschreiben 2026/1 „Naturbezogene Finanzrisiken“
2024 · Rundschreiben · Eidgenössische Finanzmarktaufsicht (FINMA) · Schweiz
- Übergreifend
Konkretisiert, wie Banken und Versicherungen klima- und naturbezogene Finanzrisiken identifizieren, messen und steuern. Zunächst gilt es nur für Klimarisiken, in einem zweiten Schritt für alle naturbezogenen Risiken.
- Verbindlichkeit:
- Verbindliche Aufsichtspraxis für Banken und Versicherungen, schrittweise in Kraft.
- Bezug zu Transition:
- Erfasst Transitionsrisiken im Risikomanagement.
- Leitfaden zum Umgang mit Nachhaltigkeitsrisiken
2025 · Leitfaden · Finanzmarktaufsicht (FMA) · Österreich
- Übergreifend
Sektorübergreifende Orientierung, wie Nachhaltigkeitsrisiken in das Risikomanagement integriert werden: von der Identifikation über die Auswirkungen auf bestehende Risikokategorien bis zu Überwachung und Steuerung. Behandelt neben Klima- auch Biodiversitätsrisiken.
- Verbindlichkeit:
- Nicht bindend. Orientierungshilfe für alle von der FMA beaufsichtigten Unternehmen.
- Bezug zu Transition:
- Die überarbeitete Fassung behandelt erstmals die Transitionsplanung.
3b · Nationale Regeln und Standards
- Österreichisches Umweltzeichen UZ 49 „Nachhaltige Finanzprodukte“
2004 · Staatliches Label · Umweltministerium und Verein für Konsumenteninformation (VKI) · Österreich
- Fonds / Portfolio
- Einzelinvestment · Finanzinstrument
Legt Kriterien für nachhaltige Fonds, grüne Anleihen sowie Spar- und Kreditprodukte fest, darunter Auswahlverfahren, Transparenz und Ausschlüsse. Die Förderung fossiler Energien ist mit dem Label nicht vereinbar.
- Verbindlichkeit:
- Freiwillig. Produkte werden auf Antrag geprüft.
- FNG-Siegel
2015 · Marktstandard (Branchenlabel) · Forum Nachhaltige Geldanlagen (FNG); Zertifizierung durch die Advanced Impact Research GmbH (AIR) · Deutschland, Österreich, Schweiz, Liechtenstein
- Fonds / Portfolio
Qualitätsstandard für Finanzprodukte mit Nachhaltigkeitsmerkmalen im deutschsprachigen Raum. Ein verbindlicher Mindeststandard mit Ausschlüssen für das gesamte Portfolio wird mit einem Stufenmodell von bis zu drei Sternen verbunden.
- Verbindlichkeit:
- Freiwillig. Fonds und Vermögensverwaltungen lassen sich auf Antrag prüfen.
- Sustainable-Finance-Strategie der Bundesregierung
2021 · Strategie · Bundesregierung · Deutschland
- Übergreifend
Bündelt 26 Maßnahmen, um Investitionen in Klimaschutz und Nachhaltigkeit zu mobilisieren und Klimarisiken für das Finanzsystem zu adressieren. Dazu gehören die nachhaltige Anlage von Bundesmitteln und neue Berichtspflichten für Unternehmen.
- Verbindlichkeit:
- Politische Strategie, nicht rechtsverbindlich.
- Swiss Climate Scores
2022 · Transparenzindikatoren · Bundesrat · Schweiz
- Fonds / Portfolio
Indikatoren, mit denen Finanzinstitute angeben, wie weit Portfolios mit den Klimazielen des Pariser Klimaschutzabkommens vereinbar sind, etwa zu Treibhausgasemissionen, fossilen Engagements und Netto-Null-Verpflichtungen. Sie sollen Anlegerinnen und Anlegern vergleichbare Informationen liefern.
- Verbindlichkeit:
- Freiwillig. Vom Bundesrat empfohlen.
- Bezug zu Transition:
- Enthält einen optionalen Indikator zur Paris-Ausrichtung des Portfolios.
- Verordnung über die Berichterstattung über Klimabelange
2022 · Verordnung · Bundesrat · Schweiz
- Einzelinvestment · Unternehmen
Verpflichtet große Schweizer Unternehmen von öffentlichem Interesse, über Klimabelange zu berichten: über Klimarisiken für das Unternehmen und über die Auswirkungen des Unternehmens auf das Klima. Grundlage sind die Empfehlungen der Task Force on Climate-related Financial Disclosures (TCFD).
- Verbindlichkeit:
- Rechtsverbindlich für große Schweizer Publikumsgesellschaften, Banken und Versicherungen, in Kraft.
- Bezug zu Transition:
- Eine geplante Revision mit Mindestanforderungen an Übergangspläne für Finanzinstitute hat der Bundesrat pausiert.
- Selbstregulierungen gegen Greenwashing
2024 · Selbstregulierung · Asset Management Association Switzerland (AMAS), Schweizerische Bankiervereinigung (SBVg), Schweizerischer Versicherungsverband (SVV) · Schweiz
- Fonds / Portfolio
Legen Mindeststandards für Produkte und Beratung mit Nachhaltigkeitsbezug fest, um Greenwashing zu verhindern. Der Bundesrat hat sie als Alternative zu staatlicher Regulierung zur Kenntnis genommen und will den Handlungsbedarf nach der Revision der Offenlegungsverordnung in der EU neu prüfen.
- Verbindlichkeit:
- Verbindlich für die Mitglieder der Verbände, mit Übergangsfristen.
- FNG-Siegel Transition
2025 · Marktstandard (Branchenlabel) · Forum Nachhaltige Geldanlagen (FNG); Zertifizierung durch die Advanced Impact Research GmbH (AIR) · Deutschland, Österreich, Schweiz, Liechtenstein
- Fonds / Portfolio
Eigene Variante des FNG-Siegels für Transition-Fonds. Zugelassen sind ausschließlich nachhaltige Transitionsstrategien; Mindestausschlüsse gelten für das gesamte Portfolio, dazu kommt ebenfalls ein Stufenmodell mit bis zu drei Sternen.
- Verbindlichkeit:
- Freiwillig. Fonds und Vermögensverwaltungen lassen sich auf Antrag prüfen.
- Bezug zu Transition:
- Mindestens 80 % des Portfolios müssen einem Transition-Ansatz folgen. Damit können auch Unternehmen auf dem Weg zur Nachhaltigkeit aufgenommen werden, die das etablierte Siegel ausschließen würde.
Auswahl ohne Anspruch auf Vollständigkeit. Die Übersicht dient der Orientierung und ersetzt keine Rechtsberatung. Entstehung: recherchiert und zusammengestellt mit Unterstützung von KI-Werkzeugen, fachlich geprüft und verantwortet von Stefan Fritz.