Was ist Transition Investing? Eine Begriffsgeschichte
Woher der Begriff kommt, wie ihn EU, OECD, G20 und Marktinitiativen definieren und warum zwischen Einzelinvestment und Transition-Fonds unterschieden werden muss.
„Transition“ steht heute auf Anleihen, in Unternehmensberichten, in Indexnamen und in Fondsnamen. Mit der Überarbeitung der Offenlegungsverordnung (SFDR 2.0) soll daraus zusätzlich eine eigene Produktkategorie werden. Was der Begriff bedeutet, hängt allerdings davon ab, worauf er sich bezieht: auf eine einzelne Investition oder auf einen Fonds. Dieser Beitrag zeichnet nach, woher der Begriff kommt, wie ihn die maßgeblichen Institutionen definieren und warum die Ebene immer mitgenannt werden sollte.
Vorab zur Terminologie: Die Rahmenwerke definieren durchweg „Transition Finance“. Eine eigenständige institutionelle Definition von „Transition Investing“ existiert, soweit ersichtlich, nicht. In der Marktsprache bezeichnet der Begriff die Anlageseite von Transition Finance; so wird er auch hier verwendet.
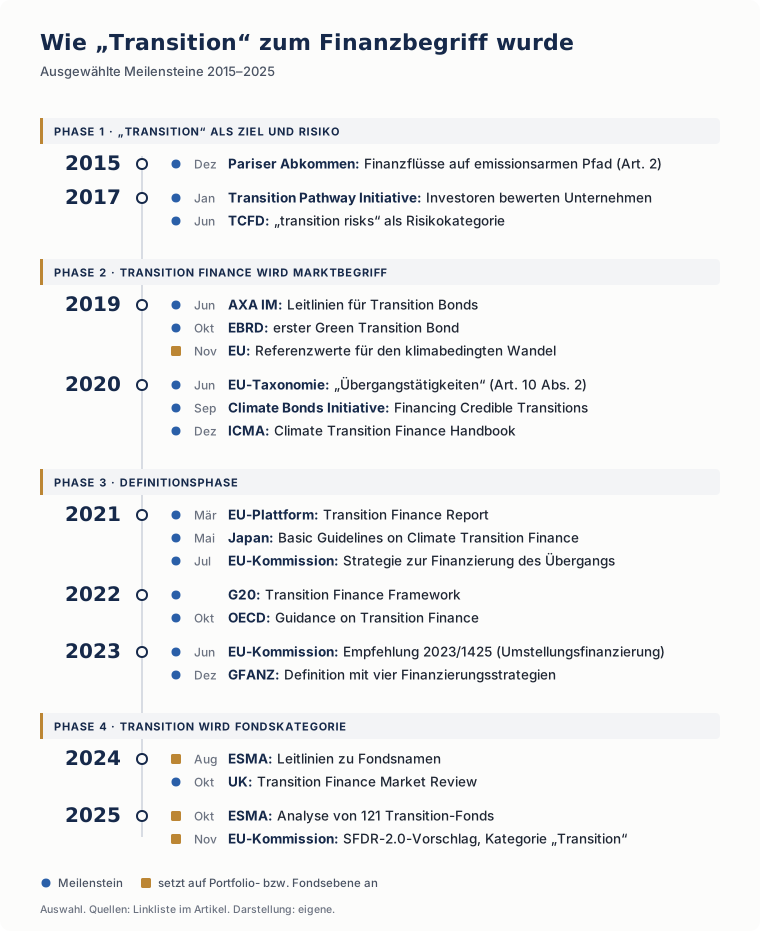
1. Vorgeschichte (2015–2017): „Transition“ als Ziel und als Risiko
Der Ausgangspunkt liegt nicht im Finanzmarkt, sondern in der Klimapolitik. Das Pariser Abkommen vom Dezember 2015 nennt in Art. 2 Abs. 1 lit. c als eines seiner drei Ziele, die Finanzflüsse in Einklang zu bringen mit einem Pfad zu niedrigen Treibhausgasemissionen („making finance flows consistent with a pathway towards low greenhouse gas emissions and climate-resilient development“). Ausdrücklich von „Transition“ spricht die Präambel: Sie nennt die „just transition of the workforce“. Damit ist ein sozialer Strang des Begriffs angelegt, der sich später nur teilweise in der Finanzwelt wiederfindet. Das Grantham Research Institute der LSE stellte noch 2022 fest: „the growing recognition of the just transition as a critical success factor is not yet reflected in current transition finance guidance or practice“.
Ab 2017 greifen Investoren den Begriff auf, zunächst als Bewertungs- und Risikokategorie:
- Im Januar 2017 starteten Asset Owner und Asset Manager mit zusammen über 2 Billionen US-Dollar verwaltetem Vermögen die Transition Pathway Initiative. Sie bewertet, wie börsennotierte Unternehmen den Übergang zu einer kohlenstoffarmen Wirtschaft managen, und soll Investoren helfen, „to align portfolios with the transition to a low-carbon economy“.
- Im Juni 2017 veröffentlichte die Task Force on Climate-related Financial Disclosures (TCFD) ihre Empfehlungen. Sie führte „transition risks“ als eigene Risikokategorie ein: „Transitioning to a lower-carbon economy may entail extensive policy, legal, technology, and market changes to address mitigation and adaptation requirements related to climate change.“
In dieser Phase ist „Transition“ ein Ziel (Paris), ein Bewertungsgegenstand (TPI) und ein Risiko (TCFD), aber noch keine Finanzierungskategorie.
2. Der Marktbegriff entsteht (2019–2020): Transition Bonds
Zur Finanzierungskategorie wird „Transition“ vor allem am Anleihemarkt. Im Juni 2019 veröffentlichte AXA Investment Managers Leitlinien für eine neue Anleiheform, die „Transition Bonds“ (Zusammenfassung bei Latham & Watkins). Sie sollten Emittenten offenstehen, die zum Zeitpunkt der Emission (noch) nicht als nachhaltig gelten, deren Mittelverwendung aber klimabezogenen Übergangsaktivitäten dient, etwa Effizienzinvestitionen in der Zement- oder Metallindustrie. Voraussetzung: Der Emittent muss darlegen, was der Klimaübergang für sein heutiges Geschäftsmodell und seine strategische Ausrichtung bedeutet.
Im September 2019 brachte Hervé Duteil (BNP Paribas) den Gedanken in Environmental Finance auf den Punkt: „Sustainable Finance is not just green or social finance, it is also transition finance.“ Parallel kamen erste Emissionen an den Markt: der Green Transition Bond der EBRD im Oktober 2019 (500 Mio. EUR; Mittelverwendung für Energieeffizienz, Ressourceneffizienz und nachhaltige Infrastruktur) und im März 2020 der erste britische Transition Bond von Cadent.
Schon 2020 verschiebt sich der Fokus vom einzelnen Instrument auf den Emittenten:
- Die Climate Bonds Initiative beschrieb im September 2020 in „Financing Credible Transitions“ den Übergang, den Unternehmen, Tätigkeiten und Vermögenswerte leisten müssen: „from today's high greenhouse gas (GHG) emissions to levels commensurate with meeting the goals of the Paris Agreement“. Eines ihrer fünf Prinzipien lautet: „Action not pledges“.
- Die ICMA legte im Dezember 2020 das Climate Transition Finance Handbook vor. Es formuliert Erwartungen an den Emittenten, nicht an die einzelne Anleihe. In der aktuellen Fassung heißt es: „Climate transition focuses principally on the credibility of an issuer's Greenhouse Gas (GHG) emissions reduction strategy, commitments, and practices.“
Der Marktbegriff ist also am Instrument entstanden, seine Glaubwürdigkeit wurde aber früh am Unternehmen festgemacht.
3. Die EU legt zwei Ebenen an (2019–2021)
Parallel verankert die EU „Transition“ im Recht, und zwar von Beginn an auf zwei unterschiedlichen Ebenen.
Portfolioebene. Die Verordnung (EU) 2019/2089 vom 27. November 2019 schuf die „EU-Referenzwerte für den klimabedingten Wandel“ (Climate Transition Benchmarks, CTB) und die Paris-abgestimmten Referenzwerte (PAB). Beim CTB werden die Basiswerte „so ausgewählt, gewichtet oder ausgeschlossen, dass sich das daraus resultierende Referenzwert-Portfolio auf einem Dekarbonisierungszielpfad befindet“. Gemessen wird der Übergang hier am Portfolio, erreicht wird er durch Auswahl, Gewichtung und Ausschluss.
Tätigkeitsebene. Die Taxonomie-Verordnung (EU) 2020/852 vom Juni 2020 definiert in Art. 10 Abs. 2 „Übergangstätigkeiten“: Wirtschaftstätigkeiten, „für die es keine technologisch und wirtschaftlich durchführbare CO2-arme Alternative gibt“ und die „den Übergang zu einer klimaneutralen Wirtschaft“ unterstützen. Sie müssen Treibhausgasemissionswerte aufweisen, „die den besten Leistungen des Sektors oder der Industrie entsprechen“, dürfen CO2-arme Alternativen nicht behindern und nicht zu Lock-in-Effekten führen.
Wie eng diese Tätigkeitsdefinition ist, hat die Platform on Sustainable Finance im März 2021 in ihrem Transition Finance Report klargestellt: „Transitional activities may be part of an economy in transition, but not all activities that are part of an economy in transition are transitional activities.“ Die Strategie der Kommission zur Finanzierung des Übergangs vom Juli 2021 griff das auf: Es brauche einen Rahmen für „financing interim steps in the urgent transition of activities towards the EU's climate neutrality and environmental objectives“, sofern diese Schritte „not lead to lock-in of carbon-intensive technologies“.
4. Die Definitionsphase (2021–2025)
Ab 2021 legen nationale und internationale Institutionen eigene Definitionen und Beschreibungen vor. Die wichtigsten im Wortlaut:
| Jahr | Institution | Kernformulierung |
|---|---|---|
| 2021 | Japan: FSA, METI, MOE | Transition finance „focuses not only on individual projects […] but also makes a comprehensive judgment of the project operators' 'transition strategies' toward decarbonization“ |
| 2021 | OECD (Working Paper) | „the essence of transition finance is triggering entity-wide change to reduce exposure to transition risk“ |
| 2022 | G20 Sustainable Finance Working Group | „financial services supporting the whole-of-economy transition, in the context of the Sustainable Development Goals (SDGs), towards lower and net-zero emissions and climate resilience, in a way aligned with the goals of the Paris Agreement“ |
| 2022 | OECD (Guidance) | Elemente glaubwürdiger Transitionspläne von Unternehmen, „which aim to align with the temperature goal of the Paris Agreement“ |
| 2023 | EU-Kommission, Empfehlung 2023/1425 | „Umstellungsfinanzierung bedeutet eine Finanzierung von Investitionen, die mit der Umstellung vereinbar sind und zu ihr beitragen, wobei Lock-in-Effekte vermieden werden“ |
| 2023 | OECD (Lock-in-Bericht) | „Transition finance, which focuses on the dynamic transformation and decarbonisation of hard-to-abate sectors …“ |
| 2023 | GFANZ | „Investment, financing, insurance, and related products and services that are necessary to support an orderly, real-economy transition to net zero“, über vier Strategien: Climate Solutions, Aligned, Aligning, Managed Phaseout |
| 2024 | UK Transition Finance Market Review | „Transition finance, in the broadest sense incorporates the financial flows, products and services that facilitate an economy-wide transition to net zero consistent with the Paris Agreement.“ |
Vier Elemente kehren in nahezu allen Definitionen wieder: der Bezugspunkt Paris bzw. Net Zero, die Glaubwürdigkeit über Pläne und Ziele, die Vermeidung von Lock-in-Effekten und die Betonung des Weges statt des Zustands.
Der Unterschied liegt in der Ebene. Die EU-Empfehlung 2023/1425 zeigt das besonders deutlich, weil sie mehrere Ebenen in einer Definition bündelt. Zur Umstellungsfinanzierung zählen danach:
- a) Investitionen in Portfolios, die sich nach den EU-Klima-Referenzwerten richten (Portfolioebene);
- b) Investitionen in taxonomiekonforme Tätigkeiten einschließlich Übergangstätigkeiten sowie in Tätigkeiten, die innerhalb von höchstens fünf (ausnahmsweise zehn) Jahren taxonomiekonform werden (Tätigkeitsebene);
- c) Investitionen in Unternehmen oder Tätigkeiten mit einem glaubwürdigen Umstellungsplan und
- d) Investitionen in Unternehmen oder Tätigkeiten mit glaubwürdigen wissenschaftsbasierten Zielvorgaben (Unternehmens- bzw. Tätigkeitsebene).
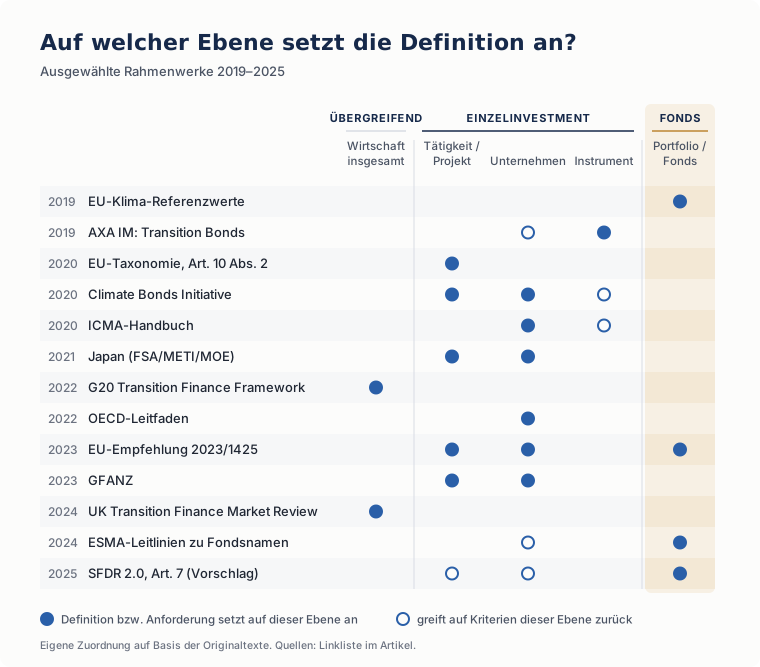
Grafik 2 macht ein Muster sichtbar: Die G20 und die britische Transition Finance Market Review definieren Transition Finance gesamtwirtschaftlich. Markt- und Brancheninitiativen, Japan und die OECD setzen beim Unternehmen, bei der Tätigkeit oder beim Instrument an. Die Portfolio- bzw. Fondsebene adressieren in dieser Auswahl ausschließlich EU-Texte, seit 2024 zunehmend direkt.
5. Einzelinvestment vs. Transition-Fonds: zwei Ebenen, zwei Fragen
Mit den ESMA-Leitlinien zu Fondsnamen (anwendbar seit 21. November 2024) und dem Kommissionsvorschlag zur SFDR 2.0 vom 20. November 2025 ist „Transition“ auch direkt auf der Fondsebene angekommen. Nach Erwägungsgrund 16 des Vorschlags soll die Kategorie aus Finanzprodukten bestehen, „that aim to support the transition of undertakings, economic activities and other assets towards sustainability“. Spätestens damit ist es notwendig, zwei Fragen sauber zu trennen.
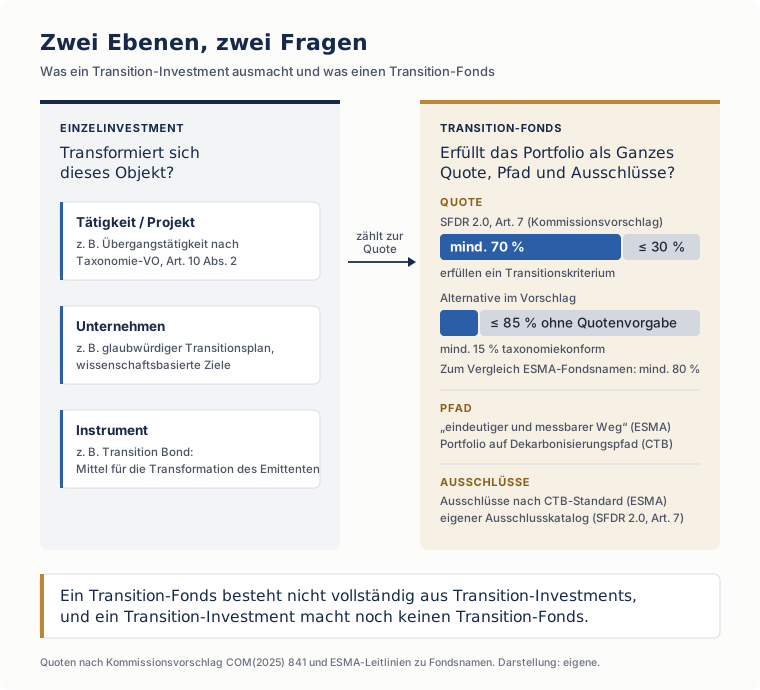
5.1 Ebene Einzelinvestment: Transformiert sich dieses Objekt?
Auf der Einzelebene geht es um die Frage, ob sich die finanzierte Einheit selbst verändert. Je nach Rahmenwerk ist diese Einheit
- eine Tätigkeit oder ein Projekt, etwa eine Übergangstätigkeit nach Art. 10 Abs. 2 der Taxonomie-Verordnung,
- ein Unternehmen, gemessen an einem glaubwürdigen Transitionsplan oder wissenschaftsbasierten Zielen,
- oder ein Instrument, etwa ein Transition Bond, dessen Mittel in die Transformation des Emittenten fließen.
Die Kriterien richten sich an das Objekt, unabhängig davon, in welchem Produkt es gehalten wird.
5.2 Ebene Fonds: Erfüllt das Portfolio als Ganzes Quote, Pfad und Ausschlüsse?
Auf der Fondsebene geht es nicht um jede einzelne Position, sondern um Eigenschaften des Portfolios. Drei Bausteine prägen die Regulierung:
- Quote. Nach dem Kommissionsvorschlag müssen mindestens 70 % der Investitionen eines Transition-Produkts ein Transitionskriterium erfüllen. Als Kriterien nennt der Vorschlag unter anderem die Ausrichtung an EU-Klima-Referenzwerten, Taxonomiekonformität, glaubwürdige Transitionspläne, wissenschaftsbasierte Ziele, Engagement-Strategien und Transitionsziele auf Portfolioebene. Alternativ genügt nach dem Vorschlag ein taxonomiekonformer Anteil von mindestens 15 %. Die ESMA-Leitlinien verlangen für Fonds mit „transformationsbezogenen Begriffen“ im Namen eine Quote von 80 %.
- Pfad. Diese Investitionen müssen sich nach den ESMA-Leitlinien „auf einem eindeutigen und messbaren Weg zu einem sozialen oder ökologischen Übergang befinden“. Beim CTB liegt der Pfad auf Ebene des gesamten Portfolios.
- Ausschlüsse. Die ESMA-Leitlinien verlangen die Ausschlüsse nach Art. 12 Abs. 1 lit. a–c der Delegierten Verordnung (EU) 2020/1818, also den CTB-Standard. Der SFDR-2.0-Vorschlag enthält einen eigenen Ausschlusskatalog.
Wie die Kategorie im Detail erreicht werden kann, beschreibt der Beitrag Drei Wege in die Transition-Kategorie.
5.3 Was daraus folgt
Erstens: Ein Transition-Fonds besteht nicht vollständig aus Transition-Investments. Bei einer Quote von 70 % können bis zu 30 % des Portfolios Positionen sein, die kein Transitionskriterium erfüllen müssen. Im alternativen Weg über 15 % Taxonomiekonformität gilt das für bis zu 85 %.
Zweitens: Portfolio-Dekarbonisierung ist nicht dasselbe wie realwirtschaftliche Transformation. Ein Portfolio kann seinen Emissionspfad über Auswahl, Gewichtung und Ausschluss erreichen. So beschreibt es die Benchmark-Verordnung selbst. GFANZ betont dagegen ausdrücklich die „real-economy transition“. Wie Fonds damit umgehen, zeigt eine ESMA-Analyse vom Oktober 2025 zu 121 aktiv verwalteten Fonds mit Transition-Begriffen im Namen (rund 30 Mrd. EUR Volumen, Stand Dezember 2024): „all transition funds primarily define their ambition in terms of portfolio exposure“. Ein realwirtschaftliches Ziel ergänzen 43 %. Zur Steuerung nutzen 76 % Kennzahlen zu Portfolio-Emissionen.
Drittens: Ein Transition-Investment macht noch keinen Transition-Fonds. Eine Anleihe eines Unternehmens mit glaubwürdigem Transitionsplan bleibt Umstellungsfinanzierung im Sinne der Empfehlung 2023/1425, auch in einem Fonds, der keiner Transition-Kategorie angehört. Umgekehrt sagt die Fondsbezeichnung nichts darüber aus, ob eine bestimmte Position die Kriterien der Einzelebene erfüllt.
6. Fazit: eine Arbeitsdefinition auf zwei Ebenen
Die Begriffsgeschichte zeigt eine klare Linie: von „Transition“ als Ziel und Risiko (2015–2017) über das Instrument (2019–2020) und die Regulierung von Tätigkeiten und Benchmarks (2019–2021) bis zur Produktkategorie (2024–2025). Daraus lässt sich eine Arbeitsdefinition ableiten, die beide Ebenen trennt:
Transition-Investment: eine Investition in eine Tätigkeit, ein Unternehmen oder ein Instrument, die nachweisbar zur Umstellung auf einen Paris-kompatiblen Emissionspfad beiträgt, belegt durch glaubwürdige Pläne und Ziele und ohne Lock-in-Effekte.
Transition-Fonds: ein Finanzprodukt, das als Ganzes regulatorische Anforderungen an Quote, Pfad und Ausschlüsse erfüllt, ohne dass jede einzelne Position ein Transition-Investment sein muss.
Wer über Transition spricht, sollte die Ebene dazusagen.
Hinweis zum Stand: Der SFDR-2.0-Vorschlag befindet sich im Gesetzgebungsverfahren. Der Rat hat seine Position im Juni 2026 festgelegt; die Abstimmung im Plenum des Europäischen Parlaments wird für Oktober 2026 erwartet (Debevoise & Plimpton, 14.09.2026). Quoten und Kriterien können sich im Trilog noch ändern.
Weiterführende Quellen
Klimapolitik und Investoreninitiativen
Kapitalmarkt und Brancheninitiativen
- AXA IM: Financing brown to green – Guidelines for Transition Bonds (Juni 2019), Zusammenfassung von Latham & Watkins; das Originaldokument ist auf der AXA-IM-Website nicht mehr abrufbar
- Environmental Finance: Sustainable finance – it's all about transition! (September 2019)
- EBRD: Erster Green Transition Bond (Oktober 2019)
- BNP Paribas: Cadent, erster britischer Transition Bond (2020)
- Climate Bonds Initiative: Financing Credible Transitions (September 2020)
- ICMA: Climate Transition Finance Handbook (Erstfassung Dezember 2020)
- GFANZ: Scaling Transition Finance and Real-economy Decarbonization (Dezember 2023)
Europäische Union
- Verordnung (EU) 2019/2089: EU-Referenzwerte für den klimabedingten Wandel (November 2019)
- Taxonomie-Verordnung (EU) 2020/852 (Juni 2020)
- Platform on Sustainable Finance: Transition Finance Report (März 2021)
- EU-Kommission: Strategie zur Finanzierung einer nachhaltigen Wirtschaft, COM(2021) 390 (Juli 2021)
- Empfehlung (EU) 2023/1425 zur Umstellungsfinanzierung (Juni 2023)
- ESMA: Leitlinien zu Fondsnamen mit ESG- oder nachhaltigkeitsbezogenen Begriffen (August 2024, deutsche Fassung)
- ESMA: Emerging trends in transition fund strategies (Oktober 2025)
- EU-Kommission: Vorschlag zur Änderung der SFDR, COM(2025) 841 (November 2025, englische Fassung)
Internationale Organisationen und nationale Rahmenwerke
- Japan (FSA, METI, MOE): Basic Guidelines on Climate Transition Finance (Mai 2021)
- OECD: Transition finance – Investigating the state of play (August 2021)
- G20 Sustainable Finance Working Group: 2022 G20 Sustainable Finance Report
- OECD: Guidance on Transition Finance (Oktober 2022)
- OECD: Mechanisms to Prevent Carbon Lock-in in Transition Finance (September 2023)
- UK Transition Finance Market Review: Scaling Transition Finance (Oktober 2024)
Entstehung: recherchiert und formuliert mit Unterstützung von KI-Werkzeugen, fachlich geprüft und verantwortet von Stefan Fritz. Mehr dazu im Impressum