Die 70-%-Quote: Was ein Transition-Fonds anrechnen darf
Im Zentrum der neuen Transition-Kategorie der SFDR 2.0 steht eine Quote: 70 % der Investments müssen dem Transitionsziel dienen. Welche acht Wege der Kommissionsvorschlag dafür vorsieht, welche Abkürzungen es gibt und wo in der Praxis Grauzonen liegen.
Mit der Überarbeitung der Offenlegungsverordnung (SFDR 2.0) soll „Transition“ zu einer eigenen Produktkategorie werden. Ob ein Fonds dazugehört, entscheidet sich vor allem an einer Zahl: Mindestens 70 % seiner Investments müssen einem klaren und messbaren Transitionsziel dienen. Dieser Beitrag geht anhand des Kommissionsvorschlags durch, welche Investments auf diese Quote angerechnet werden dürfen, welche Abkürzungen es gibt und an welchen Stellen die Einordnung in der Praxis schwierig wird. Wo Rat und Parlament vom Kommissionsvorschlag abweichen wollen, zeigt die Seite Aktuelle Diskussionen.
Grundlage ist Art. 7 des Kommissionsvorschlags COM(2025) 841 vom November 2025. Artikelangaben ohne Zusatz beziehen sich auf die Offenlegungsverordnung in der Fassung dieses Vorschlags.
1. Warum die Quote der Kern ist
Art. 7 Abs. 1 ist als Verbot formuliert: Anbieter dürfen nicht behaupten, dass ihre Produkte in die Transition von Unternehmen, Wirtschaftstätigkeiten oder anderen Vermögenswerten investieren oder zu ihr beitragen, es sei denn, die Produkte erfüllen die Bedingungen der Kategorie. Damit hängt mehr an der Einordnung als eine Offenlegungspflicht: Ob ein Fonds sich als Transition-Fonds bezeichnen und vermarkten darf, entscheidet sich an diesen Bedingungen. Das gilt auch für den Fondsnamen und die Werbung (Art. 13) sowie für das Basisinformationsblatt, das die Kategorie künftig ausweisen soll.
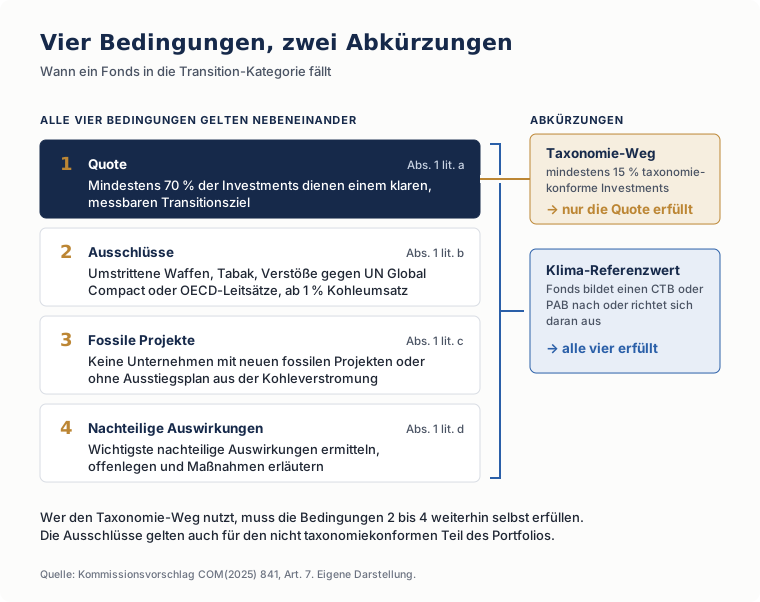
Die Bedingungen sind vier, und sie gelten nebeneinander:
- eine Quote von 70 % der Investments, die einem klaren und messbaren Transitionsziel dienen, gemessen an geeigneten Nachhaltigkeitsindikatoren (Abs. 1 lit. a);
- die Ausschlüsse nach Art. 12 Abs. 1 lit. a–d der Delegierten Verordnung (EU) 2020/1818: umstrittene Waffen, Tabakanbau und -herstellung, Verstöße gegen den UN Global Compact oder die OECD-Leitsätze sowie mindestens 1 % Umsatz aus Stein- und Braunkohle (Abs. 1 lit. b);
- der Ausschluss neuer fossiler Projekte und von Unternehmen ohne Ausstiegsplan aus der Kohleverstromung (Abs. 1 lit. c);
- die Ermittlung und Offenlegung der wichtigsten nachteiligen Auswirkungen der Investments (Abs. 1 lit. d).
Die Quote ist damit notwendig, aber nicht hinreichend. Ein Fonds, der 90 % in Unternehmen mit glaubwürdigen Transitionsplänen investiert, aber die Ausschlüsse nicht einhält, gehört nicht in die Kategorie.
Das Ziel selbst kann ökologisch oder sozial sein. Es muss in den verbindlichen Elementen der Anlagestrategie verankert sein, also nicht nur angestrebt, sondern festgelegt.
2. Die Logik der Quote
Was mit den übrigen 30 % geschieht
Die Verordnung selbst sagt dazu wenig; die Erwägungsgründe umso mehr. Nach Erwägungsgrund 14 dürfen die Anbieter die übrigen Investments frei einsetzen, nämlich für Diversifikation, Absicherung oder Liquidität. Diese Investments dürfen der Nachhaltigkeitsaussage des Produkts aber nicht widersprechen. Die Ausschlüsse gelten für das gesamte Portfolio; begrenzte Abweichungen, etwa zur Absicherung, soll die Kommission in einem delegierten Rechtsakt regeln (Art. 19b).
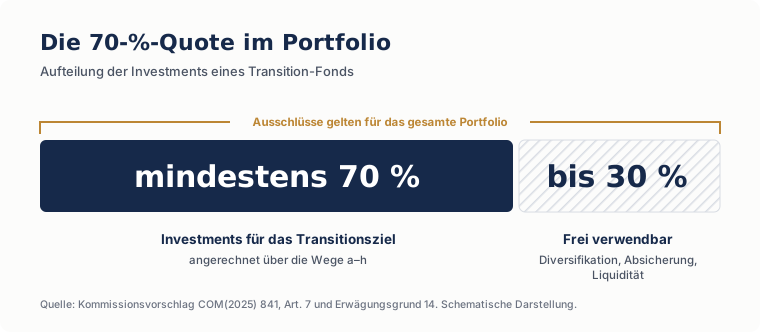
Die Kommission begründet die Höhe der Schwelle ebenfalls in Erwägungsgrund 14: 70 % seien ehrgeiziger als der Mindestanteil von 50 % nachhaltiger Investitionen, den die ESMA-Leitlinien zu Fondsnamen für bestimmte Begriffe verlangen, und wahrten zugleich die Kontinuität zur dortigen 80-%-Regel, weil die Anforderungen an das, was auf die 70 % angerechnet wird, strenger seien. Zudem lasse die Schwelle Raum für Absicherungsgeschäfte und entspreche internationalen Labels.
Zwei Abkürzungen
Der Vorschlag enthält zwei Wege, die Prüfung zu vereinfachen. Sie reichen unterschiedlich weit:
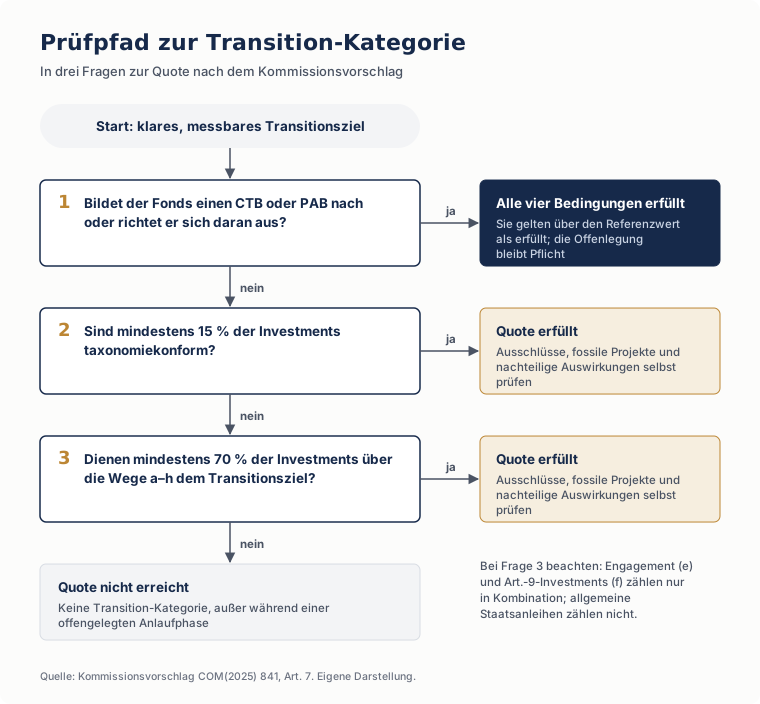
- Klima-Referenzwerte: Produkte, die einen EU-Referenzwert für den klimabedingten Wandel (Climate Transition Benchmark, CTB) oder einen Paris-abgestimmten EU-Referenzwert (Paris-aligned Benchmark, PAB) nachbilden oder sich daran ausrichten, erfüllen alle vier Bedingungen von Abs. 1. Das ist die weitreichendste Vereinfachung.
- Taxonomie-Weg: Produkte mit mindestens 15 % taxonomiekonformen Investments erfüllen die Bedingung der Quote (lit. a), und zwar nur diese. Ausschlüsse, fossile Projekte und die Angaben zu nachteiligen Auswirkungen gelten weiter. Erwägungsgrund 19 stellt klar, dass die Ausschlüsse auf dem nicht taxonomiekonformen Teil des Portfolios anzuwenden sind. Die Kommission erwartet, dass etwa die Hälfte der heutigen Artikel-9-Fonds die 15 % erreichen kann, und sieht eine Überprüfung der Schwelle 36 Monate nach Anwendungsbeginn vor.
Öffentliche Emittenten
Investments in Emissionen öffentlicher Stellen zählen nach dem Vorschlag nicht zur Quote. Ausgenommen sind zweckgebundene Instrumente: Anleihen nach dem Standard für europäische grüne Anleihen (Verordnung (EU) 2023/2631) oder solche, deren Erlöse keine ausgeschlossenen Tätigkeiten finanzieren. Als öffentliche Stellen gelten nach Art. 2 Nr. 27 Zentralregierungen und Zentralbanken, regionale und lokale Gebietskörperschaften, multilaterale Entwicklungsbanken und internationale Organisationen. Allgemeine Staatsanleihen und allgemeine Anleihen von Entwicklungsbanken können damit nur im Rest von 30 % gehalten werden.
3. Die acht anrechenbaren Investmentarten
Art. 7 Abs. 2 zählt auf, welche Investments auf die Quote angerechnet werden dürfen. Die Liste ist bewusst offen gehalten: Erwägungsgrund 14 begründet das damit, dass eine abschließende Liste granularer Kriterien das Anlageuniversum zu stark einschränken und innovative Ansätze behindern würde. Sinnvoll ist eine Sortierung nach der Ebene, auf der der Transitionsbeitrag festgemacht wird:
| Weg und Ebene | Was angerechnet wird | Typischer Nachweis |
|---|---|---|
| a) Klima-Referenzwerte Ebene: Portfolio |
Investments in Portfolios, die einen CTB oder PAB nachbilden oder sich daran ausrichten | Methodik und Daten des Referenzwerts |
| b) Taxonomie Ebene: Tätigkeit |
Taxonomiekonforme Tätigkeiten, ausdrücklich einschließlich Übergangstätigkeiten und Tätigkeiten, die nach einem Investitionsplan konform werden | Taxonomie-Kennzahlen der Unternehmen (Umsatz, Investitions- und Betriebsausgaben) |
| c) Transitionsplan Ebene: Unternehmen oder Tätigkeit |
Unternehmen oder Tätigkeiten mit glaubwürdigem Transitionsplan zu mindestens einem Nachhaltigkeitsfaktor, angemessen zur Unternehmensgröße | Transitionsplan, etwa aus der Nachhaltigkeitsberichterstattung |
| d) Wissenschaftsbasierte Ziele Ebene: Unternehmen oder Tätigkeit |
Glaubwürdige wissenschaftsbasierte Ziele, belegt durch Informationen, die Integrität, Transparenz und Rechenschaft sichern | Ziele mit überprüfbarer Grundlage, etwa extern validiert |
| e) Engagement Ebene: Investment |
Investments mit glaubwürdiger Engagement-Strategie, nur in Kombination mit a–d oder h | Engagement-Strategie mit Zielen, Meilensteinen und Eskalationsstufen |
| f) Nachhaltige Investitionen Ebene: Investment |
Investments nach Art. 9 Abs. 2 (Sustainable-Kategorie), nur in Kombination mit a–e | wie in der Sustainable-Kategorie |
| g) Portfolioziel Ebene: Portfolio |
Investments mit glaubwürdigem Transitionsziel auf Portfolioebene, etwa sinkenden Portfolioemissionen | Zielpfad und Messung auf Portfolioebene |
| h) Sonstige Ebene: offen |
Andere Investments, die glaubwürdig zur Transition beitragen | Begründung in der Offenlegung |
Tabelle: Art. 7 Abs. 2 des Kommissionsvorschlags COM(2025) 841, eigene Zusammenfassung und Sortierung.
Tätigkeitsebene: der Taxonomie-Weg im Einzelnen (b)
Lit. b ist enger an ein bestehendes Regelwerk gebunden als jeder andere Weg. Angerechnet werden taxonomiekonforme Tätigkeiten im Sinne der Delegierten Verordnung (EU) 2021/2178. Der Vorschlag nennt ausdrücklich zwei Fälle, die für Transition typisch sind: Übergangstätigkeiten nach Art. 10 Abs. 2 der Taxonomie-Verordnung (Tätigkeiten, für die es noch keine CO₂-arme Alternative gibt, die aber die besten Leistungswerte ihrer Branche erreichen) und taxonomiefähige Tätigkeiten, die nach einem Investitionsplan konform werden (der sogenannte CapEx-Plan).
Zu unterscheiden ist lit. b vom Taxonomie-Weg aus Abschnitt 2: Dort ersetzen 15 % Taxonomiekonformität die gesamte Quote. Hier zählen taxonomiekonforme Investments als einer von mehreren Bausteinen der 70 %.
Unternehmensebene: Transitionspläne und wissenschaftsbasierte Ziele (c, d)
Lit. c und d bilden den Kern dessen, was „Transition“ vom bloßen Halten bereits grüner Unternehmen unterscheidet: Angerechnet wird nicht der heutige Zustand, sondern eine glaubwürdige Zusage für die Zukunft. Zwei Details sind für die Praxis wichtig:
- Der Transitionsplan nach lit. c muss sich auf mindestens einen Nachhaltigkeitsfaktor beziehen, nicht zwingend auf das Klima. Und er muss der Größe des Unternehmens angemessen sein. Kleinere Unternehmen sollen also nicht an Anforderungen scheitern, die für Großkonzerne entwickelt wurden.
- Für Produkte mit einem Klimaschutzziel verschärft Abs. 2 Unterabsatz 2 die Anforderungen: Transitionspläne, wissenschaftsbasierte Ziele, Engagement-Strategien, Portfolioziele und sonstige Beiträge (lit. c–e, g und h) müssen dann mit dem Pariser Klimaabkommen und dem Ziel der Klimaneutralität nach dem Europäischen Klimagesetz vereinbar sein.
Was „glaubwürdig“ im Einzelnen heißt, legt der Vorschlag nicht fest. Erwägungsgrund 16 spricht von Investments auf Grundlage „bewährter Standards und Instrumente“; die Konkretisierung ist dem delegierten Rechtsakt vorbehalten.
Portfolioebene: Referenzwerte und Portfolioziele (a, g)
Lit. a erfasst Investments in Portfolios, die einen Klima-Referenzwert nachbilden. Relevant ist das etwa für Dachfonds oder Mandate, die Zielfonds mit CTB- oder PAB-Bezug halten. Lit. g öffnet die Quote für einen anderen Ansatz: ein Transitionsziel, das auf Ebene des gesamten Portfolios gesetzt wird, etwa sinkende finanzierte Emissionen über die Zeit. Erwägungsgrund 16 knüpft das an eine Bedingung: Die zugrunde liegenden Investments müssen mit dem Transitionsziel des Produkts im Einklang stehen. Ein Portfolioziel allein, das etwa nur durch Umschichtung in emissionsarme Branchen erreicht wird, dürfte diese Bedingung schwer erfüllen.
Bausteine nur in Kombination (e, f)
Zwei Investmentarten zählen nach dem Wortlaut nicht für sich allein:
- Engagement (lit. e) zählt nur zusammen mit einem der Wege a–d oder h. Die Engagement-Strategie muss konkrete Veränderungen anstreben, Meilensteine definieren, daran gemessen werden und Eskalationsschritte vorsehen, falls die erwarteten Veränderungen ausbleiben. Ein reiner Dialog mit einem Unternehmen ohne weiteren Transitionsbezug reicht danach nicht.
- Nachhaltige Investitionen nach Art. 9 Abs. 2 (lit. f), also Investments, die in der Sustainable-Kategorie angerechnet würden, zählen nur in Kombination mit a–e.
Wie diese Kombination im Einzelnen aussehen muss, lässt der Wortlaut offen. Für die Produktgestaltung folgt daraus vor allem: Engagement ist ein Verstärker, keine eigenständige Begründung für die Quote.
Die Auffangregel (h)
Lit. h erlaubt die Anrechnung sonstiger Investments, die glaubwürdig zur Transition beitragen, vorausgesetzt, das Produkt begründet dies in seiner Offenlegung. Das schafft Raum für Ansätze, die in keine der übrigen Gruppen passen, etwa in Private Markets oder bei Infrastruktur. Es verlagert die Last aber vollständig auf die Begründung: Was nach lit. h angerechnet wird, muss sich in den Offenlegungen nachvollziehbar rechtfertigen lassen.
4. Offenlegung: Was über die Quote berichtet wird
Art. 7 Abs. 3 verlangt, dass Transition-Produkte offenlegen, welche Wege aus Abs. 2 sie wählen und mit welchem Anteil (lit. c Ziff. ii). Hinzu kommen die verwendeten Indikatoren, der Umgang mit Investments, die hinter dem Ziel zurückbleiben, die Datenquellen und bei Umweltzielen die Angabe, ob und in welchem Umfang die Quote über taxonomiekonforme Investments erreicht wird. Die Darstellung soll nach Art. 19b höchstens zwei Seiten umfassen.
Für Anleger und Vertrieb heißt das: Zwei Transition-Fonds können beide die 70 % erreichen und dennoch sehr unterschiedlich aufgebaut sein: der eine überwiegend über taxonomiekonforme Tätigkeiten, der andere über Transitionspläne und ein Portfolioziel. Der Unterschied wird in der Offenlegung sichtbar.
5. Grauzonen in der Praxis
Die folgenden Fälle zeigen, wo die Einordnung nach dem Wortlaut des Kommissionsvorschlags nicht auf der Hand liegt. Sie sind als Prüffälle gedacht, nicht als abschließende Auslegung.
Versorger mit Kohlekraftwerken und Ausstiegsplan. Der 1-%-Ausschluss nach Art. 12 Abs. 1 lit. d der Delegierten Verordnung (EU) 2020/1818 erfasst Umsätze aus Exploration, Abbau, Förderung, Vertrieb und Raffination von Stein- und Braunkohle, nicht aber die Verstromung. Für die Verstromung greift lit. c Ziff. ii des Vorschlags: Ausgeschlossen sind Unternehmen, die neue Kohleprojekte entwickeln oder keinen Ausstiegsplan haben. Ein Versorger, der Kohlekraftwerke betreibt, keine neuen baut und einen Ausstiegsplan hat, ist danach nicht ausgeschlossen. Ob er auf die 70 % angerechnet werden kann, ist eine zweite Frage. Möglich ist das etwa über einen glaubwürdigen Transitionsplan (lit. c) oder über taxonomiekonforme Investitionsausgaben (lit. b).
Grüne Anleihe eines ausgeschlossenen Unternehmens. Die Ausschlüsse nach Abs. 1 lit. b gelten nicht für zweckgebundene Instrumente, die nach dem Standard für europäische grüne Anleihen begeben werden oder deren Erlöse keine ausgeschlossenen Tätigkeiten finanzieren, sofern der Emittent nicht wegen Verstößen gegen den UN Global Compact oder die OECD-Leitsätze ausgeschlossen ist. Die Ausnahme regelt nur, ob die Anleihe gehalten werden darf. Ob sie zur Quote zählt, richtet sich wieder nach Abs. 2.
Staatsanleihen in einem Mischfonds. Allgemeine Staatsanleihen zählen nach dem Kommissionsvorschlag nicht zur Quote. Ein Mischfonds mit hohem Rentenanteil in Staatsanleihen muss die 70 % daher mit dem übrigen Portfolio erreichen oder überwiegend auf zweckgebundene öffentliche Anleihen setzen. Rat und Parlament wollen das ändern; mehr dazu unter Aktuelle Diskussionen.
Kleine Unternehmen ohne formalen Transitionsplan. Lit. c verlangt einen der Unternehmensgröße angemessenen Plan. Für kleinere Unternehmen, die nicht berichtspflichtig sind, kommen zudem Portfolioziele (lit. g) oder die begründete Auffangregel (lit. h) in Betracht.
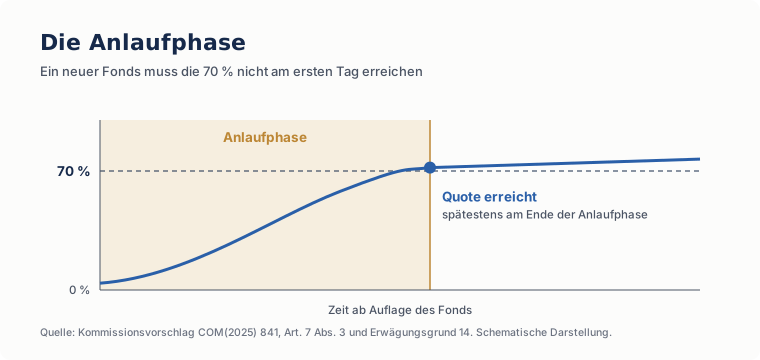
Neue Fonds und Private Markets. Ein neuer Fonds erreicht die 70 % nicht am ersten Tag. Der Vorschlag erlaubt eine Anlaufphase, die in den vorvertraglichen Informationen anzugeben ist (Abs. 3 lit. c Ziff. iii). Nach Erwägungsgrund 14 muss die Quote spätestens mit Ablauf dieser Phase erreicht sein; die Kommission nennt ausdrücklich alternative und private Vermögenswerte als Anwendungsfall.
6. Prüfpfad für die Produktpraxis
Ob ein bestehender oder geplanter Fonds die Quote erreicht, lässt sich in drei Schritten prüfen. Voraussetzung ist in jedem Fall ein klares, messbares Transitionsziel in den verbindlichen Elementen der Anlagestrategie.
Eine strukturierte Selbsteinschätzung, die auch Ausschlüsse, Offenlegung und Fondsnamen einbezieht, bietet der Quick-Check SFDR 2.0.
7. Fazit
Die 70-%-Quote ist das Herzstück der Transition-Kategorie, aber sie ist kein starrer Prozentsatz, den ein Fonds einfach erreicht oder verfehlt. Sie ist ein offener Rahmen: Acht Investmentarten können angerechnet werden, zwei Abkürzungen ersetzen die Prüfung ganz oder teilweise, und viele Investments können auf mehr als einem Weg zählen. Die Kommission begründet diese Offenheit ausdrücklich damit, dass sich Transition je nach Anlageklasse und Strategie unterschiedlich messen lässt.
Für die Praxis verschiebt sich damit die Frage. Entscheidend ist weniger, ob ein Fonds die 70 % erreicht, als über welche Wege und mit welchen Nachweisen. Wer auf Transitionspläne, wissenschaftsbasierte Ziele oder die Auffangregel setzt, braucht belastbare Daten der Unternehmen und eine nachvollziehbare Begründung. Was „glaubwürdig“ im Einzelnen bedeutet, wird erst der delegierte Rechtsakt festlegen. Produktanbieter sollten ihre Ansätze daher so dokumentieren, dass sie sich später an konkretere Vorgaben anpassen lassen.
Zugleich ist die Quote nur eine von vier Bedingungen. Die Ausschlüsse gelten für das gesamte Portfolio, auch für den Teil, der nicht angerechnet wird. Und weil Anbieter offenlegen müssen, welche Wege sie mit welchem Anteil nutzen, wird die Zusammensetzung eines Transition-Fonds für Anleger und Vertrieb vergleichbar. Zwei Fonds mit derselben Kategorie können sehr unterschiedlich aufgebaut sein, und genau das macht die Offenlegung sichtbar.
Quellen
Kommissionsvorschlag und Verhandlungspositionen
- EU-Kommission: Vorschlag zur Änderung der SFDR, COM(2025) 841 (November 2025, englische Fassung), Art. 2, 7, 9, 13 und 19b sowie Erwägungsgründe 14, 16 und 19
- Europäisches Parlament: Bericht A10-0234/2026 (Berichterstatter Gerben-Jan Gerbrandy)
- Rat der EU: Verhandlungsmandat ST 10495/26 (Juni 2026)
Bezugnehmende Rechtsakte und Leitlinien
- Verordnung (EU) 2019/2089: EU-Referenzwerte für den klimabedingten Wandel
- Delegierte Verordnung (EU) 2020/1818: Mindeststandards für CTB und PAB
- Taxonomie-Verordnung (EU) 2020/852
- Delegierte Verordnung (EU) 2021/2178: Offenlegung nach Art. 8 der Taxonomie-Verordnung
- Europäisches Klimagesetz, Verordnung (EU) 2021/1119
- Verordnung (EU) 2023/2631: Europäische grüne Anleihen
- ESMA: Leitlinien zu Fondsnamen mit ESG- oder nachhaltigkeitsbezogenen Begriffen (August 2024, deutsche Fassung)
Entstehung: recherchiert und formuliert mit Unterstützung von KI-Werkzeugen, fachlich geprüft und verantwortet von Stefan Fritz. Mehr dazu im Impressum